Spletna aplikacija goriva.si prikazuje maloprodajne cene naftnih derivatov na posameznih bencinskih servisih v Sloveniji.
Microsoftove storitve so v četrtek, 12. novembra 2026, doživele obsežen izpad, ki je prizadel elektronsko pošto Outlook, komunikacijsko platformo Teams, umetnointeligenčnega pomočnika Copilot in druge storitve Microsoft 365. Zabeleženih je bilo skoraj 130.000 prijav težav z Outlookom samo v ZDA. Motnje so se nadaljevale tudi v petek.
VečHrvaška je za številna slovenska obrtna podjetja pomemben trg za čezmejno izvajanje storitev, zlasti na področju gradbeništva, elektroinštalacij, montažnih del in drugih obrtnih dejavnosti. Slovenska podjetja se pogosto odpravljajo na delo tudi na hrvaško obalo, predvsem zunaj turistične sezone, ko potekajo številna gradbena, obnovitvena in vzdrževalna dela. Pred začetkom izvajanja storitev pa morajo delodajalci izpolniti določene obveznosti.
VečFinančna uprava Republike Slovenije je 16. oktobra 2026 objavila pomembno pojasnilo glede ugotavljanja davčne osnove z upoštevanjem normiranih odhodkov. Nekateri podjetniki, ki so v letu 2026 ostali v sistemu normirancev, po trenutno veljavnih pravilih ne izpolnjujejo pogojev za takšen način obdavčitve.
Končna ureditev pa je odvisna od morebitne uveljavitve Zakona o interventnih ukrepih za razvoj Slovenije (ZIURS).
VečMicrosoftove storitve so v četrtek, 12. novembra 2026, doživele obsežen izpad, ki je prizadel elektronsko pošto Outlook, komunikacijsko platformo Teams, umetnointeligenčnega pomočnika Copilot in druge storitve Microsoft 365. Zabeleženih je bilo skoraj 130.000 prijav težav z Outlookom samo v ZDA. Motnje so se nadaljevale tudi v petek.
VečHrvaška je za številna slovenska obrtna podjetja pomemben trg za čezmejno izvajanje storitev, zlasti na področju gradbeništva, elektroinštalacij, montažnih del in drugih obrtnih dejavnosti. Slovenska podjetja se pogosto odpravljajo na delo tudi na hrvaško obalo, predvsem zunaj turistične sezone, ko potekajo številna gradbena, obnovitvena in vzdrževalna dela. Pred začetkom izvajanja storitev pa morajo delodajalci izpolniti določene obveznosti.
VečFinančna uprava Republike Slovenije je 16. oktobra 2026 objavila pomembno pojasnilo glede ugotavljanja davčne osnove z upoštevanjem normiranih odhodkov. Nekateri podjetniki, ki so v letu 2026 ostali v sistemu normirancev, po trenutno veljavnih pravilih ne izpolnjujejo pogojev za takšen način obdavčitve.
Končna ureditev pa je odvisna od morebitne uveljavitve Zakona o interventnih ukrepih za razvoj Slovenije (ZIURS).
Več
Vlada je za tri mesece podaljšala začasno ureditev za pridobivanje in podaljšanje enotnih dovoljenj za prebivanje in delo za tujce. Ta ukrep velja za vloge, oddane med 1. oktobrom in 31. decembrom 2024. Z njim bo delavcem iz brezvizumskih držav (npr. Srbija, BiH, Severna Makedonija) omogočeno delo in prebivanje v Sloveniji, medtem ko se postopek nadaljuje.
Več kot 41.500 zaposlenih je bilo v prvem trimesečju odsotnih več kot 30 dni. Podjetja se soočajo z izpadom delovne sile in večjim bremenom za preostale zaposlene.
Vsi štipenditorji v Sloveniji, ki podeljujejo štipendije po drugih predpisih in ne po Zakonu o štipendiranju, morajo skladu vsako leto redno poročati o vseh štipendijah, ki jih izplačujejo. Zakonski rok za poročanje za šolsko oziroma študijsko leto 2024/2025 je najkasneje do 31. decembra 2024.
Poročati morajo podjetja, podjetniki, občine, izobraževalne ustanove, fundacije, društva in vse druge pravne osebe, ki imajo v šolskem oziroma študijskem letu 2024/2025 vsaj enega štipendista.
OPOMNIK: NE pozabite, od leta 2024 velja višji davek na dobiček pravnih oseb (DDPO) - 22 %! Preverite, kaj to pomeni za vaše poslovanje in finančne tokove!
V skladu s 165. členom Zakona o delovnih razmerjih (ZDR-1) ima delavec pravico do plačane odsotnosti z dela zaradi osebnih okoliščin, kar vključuje spremstvo prvošolčka na prvi šolski dan. Delodajalec je dolžan omogočiti odsotnost ob predložitvi prošnje in dokazila o vpisu otroka v prvi razred. Pravico do odsotnosti imata oba starša, nadomestilo plače pa pripada delavcu za dneve, ko bi moral delati. Nadomestilo ne bremeni letnega dopusta in ga krije delodajalec.
Vlada je za tri mesece podaljšala začasno ureditev za pridobivanje in podaljšanje enotnih dovoljenj za prebivanje in delo za tujce. Ta ukrep velja za vloge, oddane med 1. oktobrom in 31. decembrom 2024. Z njim bo delavcem iz brezvizumskih držav (npr. Srbija, BiH, Severna Makedonija) omogočeno delo in prebivanje v Sloveniji, medtem ko se postopek nadaljuje.
Več kot 41.500 zaposlenih je bilo v prvem trimesečju odsotnih več kot 30 dni. Podjetja se soočajo z izpadom delovne sile in večjim bremenom za preostale zaposlene.
Vsi štipenditorji v Sloveniji, ki podeljujejo štipendije po drugih predpisih in ne po Zakonu o štipendiranju, morajo skladu vsako leto redno poročati o vseh štipendijah, ki jih izplačujejo. Zakonski rok za poročanje za šolsko oziroma študijsko leto 2024/2025 je najkasneje do 31. decembra 2024.
Poročati morajo podjetja, podjetniki, občine, izobraževalne ustanove, fundacije, društva in vse druge pravne osebe, ki imajo v šolskem oziroma študijskem letu 2024/2025 vsaj enega štipendista.
OPOMNIK: NE pozabite, od leta 2024 velja višji davek na dobiček pravnih oseb (DDPO) - 22 %! Preverite, kaj to pomeni za vaše poslovanje in finančne tokove!
V skladu s 165. členom Zakona o delovnih razmerjih (ZDR-1) ima delavec pravico do plačane odsotnosti z dela zaradi osebnih okoliščin, kar vključuje spremstvo prvošolčka na prvi šolski dan. Delodajalec je dolžan omogočiti odsotnost ob predložitvi prošnje in dokazila o vpisu otroka v prvi razred. Pravico do odsotnosti imata oba starša, nadomestilo plače pa pripada delavcu za dneve, ko bi moral delati. Nadomestilo ne bremeni letnega dopusta in ga krije delodajalec.
Spletna aplikacija goriva.si prikazuje maloprodajne cene naftnih derivatov na posameznih bencinskih servisih v Sloveniji.
Vlada podaljšuje ukrep vračil nadomestil čakanja na delo, novi paket pomoči v obliki temeljnega dohodka lahko pričakujejo tudi samozaposleni, bolniška odsotnost pa bo do treh dni možna brez zdravniškega potrdila. To je nekaj ukrepov petega paketa zakonodaje.
Predlog zakona bo državni zbor sprejemal po nujnem postopku, predvidoma prihodnji teden. Pomoči po novem zakonu bi tako začele veljati v četrtek, 1. oktobra.
Na včerajšnji seji je vlada obravnavala predlog Zakona o interventnih ukrepih za omilitev in odpravo posledic COVID-19 ali tako imenovani peti protikorona paket. Gre za peti sveženj ukrepov, katerega nosilec je Ministrstvo za delo, družino, socialne zadeve in enake možnosti.
Delavec pridobi pravico do letnega dopusta s sklenitvijo delovnega razmerja. Delodajalec mora vsakemu delavcu vsako leto posebej odmeriti, koliko dopusta mu pripada v posameznem koledarskem letu, to pa mora storiti najkasneje do 31. marca v tekočem koledarskem letu ter ga o tem obvestiti.
Delavec lahko v dogovoru z delodajalcem izrabi letni dopust v enem ali več delih. Če ga izrabi v več delih je pri tem pomembno dejstvo, da en del traja najmanj dva koledarska tedna, torej strnjenih štirinajst dni. Če delodajalec delavcu tega ne omogoči, je v prekršku. Pri tem ni pomembno, koliko dni na teden dela delavec.
Težave v praksi nastajajo pri koriščenju dopusta pri dolgotrajnejših bolniških.
Primeri, v katerih neplačano delo ne predstavlja dela na črno.
Delo na črno, zaposlovanje na črno ter opravljanje dejavnosti na črno so na splošno gledano prepovedani. Kdaj se opravljanje dejavnosti ali dela šteje za delo na črno, kdaj gre za zaposlovanje na črno, kaj se šteje za omogočanje dela na črno, kot tudi katere dejavnosti in dela ne štejejo za delo ali zaposlovanje na črno, ureja Zakon o preprečevanju dela in zaposlovanja na črno.
Manjše administrativno in davčno breme pri izbranih dejavnostih sta ključna razloga, da se zavezanci odločajo za vstop v sistem normiranih odhodkov oz. stroškov.
Od 1.1.2015 dalje lahko davčni zavezanec (s.p., športnik, dopolnilna dejavnost na kmetiji, zdravnik, odvetnik ipd.) pri ugotavljanju davčne osnove davčnega leta upošteva normirane odhodke v višini 80% ustvarjenih prihodkov.
Kvalitetne računovodske storitve in davčno svetovanje
Optimizacija poslovnih procesov in poslovanja pripomore k povečani produktivnosti, učinkovitosti, višji dodani vrednosti na zaposlenega
Računovodsko svetovanje - za dobre poslovne rezultate potrebujete urejeno računovodstvo, prave davčne nasvete in izobražen kader. Vi vam nudimo vse.
Prebijanje skozi finančno, bančno in zavarovalniško zakonodajo in predpise ali skozi interne akte bank, zavarovalnic in drugih bančnih ustanov.
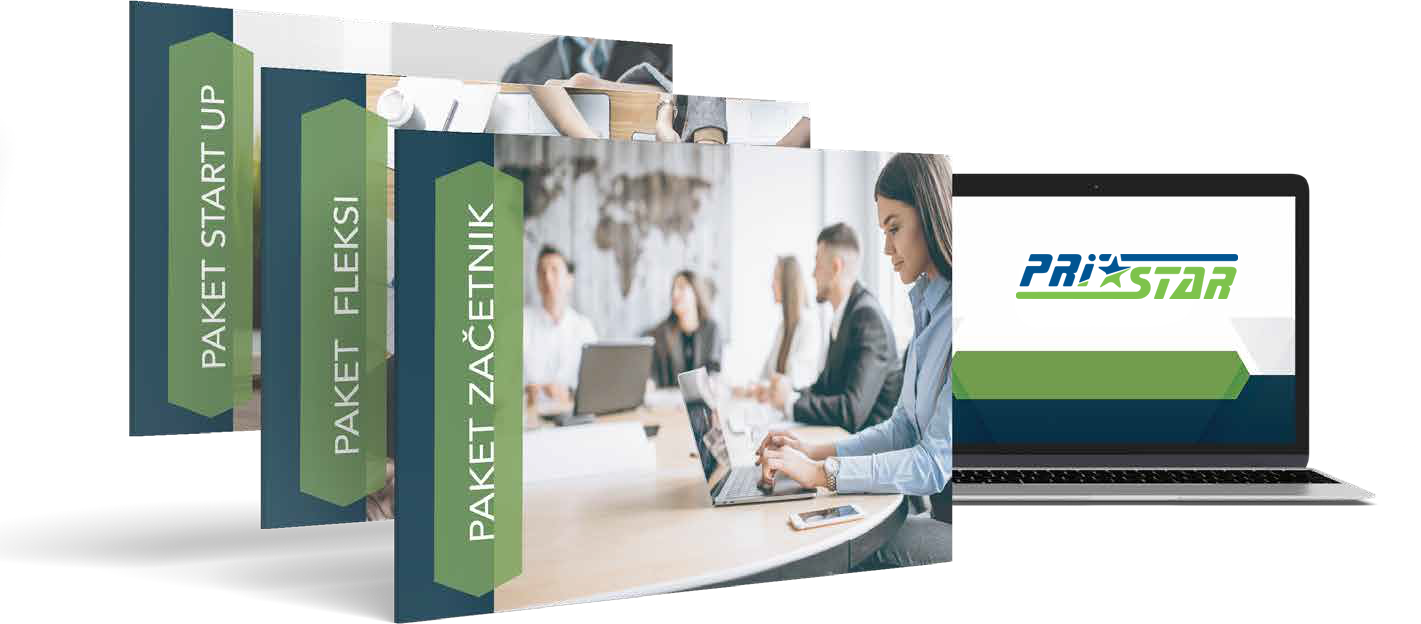
Izberi paket, ki ti najbolj odgovarja ali pa sestavi svojega.
Dosegljivost podatkov 24 / 7 / 365
Primerno za podjetja iz vseh delov države
Dostopnost podatkov od kjerkoli
Prihranek časa in potnih, poštnih stroškov
Imate vprašanje ali iščete pomembno informacijo? Pokličite nas.
Podgorska cesta 40, 2380 Slovenj Gradec
Trg 36, 2391 Prevalje
Podgorska cesta 42
2380 Slovenj Gradec
Davčna št.: SI95580085
TRR odprt pri Banka Intesa Sanpaolo: SI56 1010 0004 8882 660